仙台で不動産売却・売買、お気軽にご相談ください。
よくある質問
Q.住宅ローンが残っていますが売れますか?
ローン返済中の家を売却・住み替えする方法
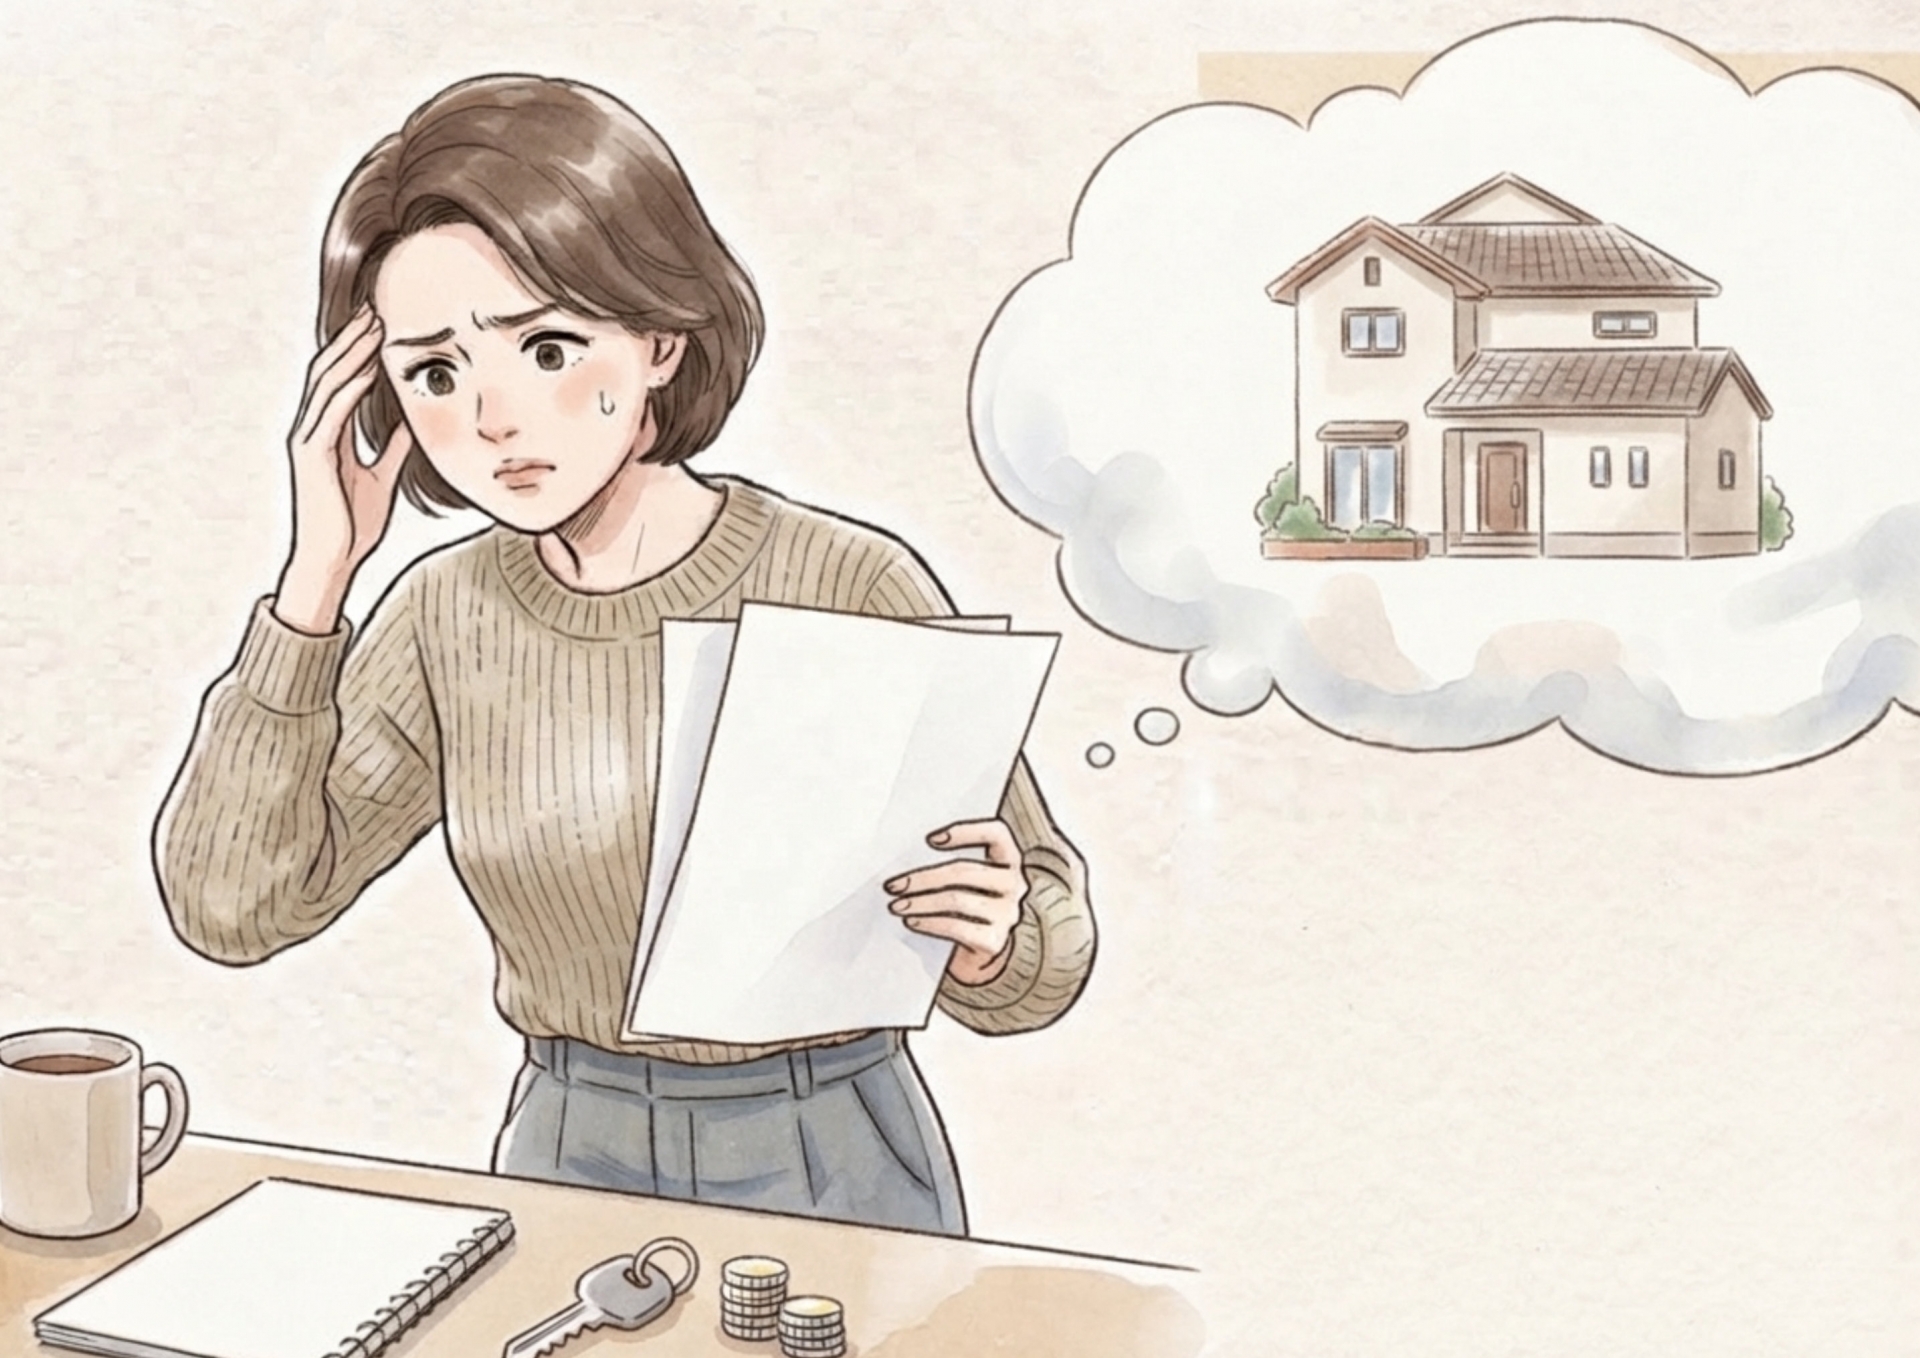
「まだ住宅ローンが残っているけど、この家は売れるの?」
「毎月の返済が少しずつ苦しくなってきた……」
「転勤や子どもの進学などで生活環境が変わったので、住み替えたい。」
このようなご相談は、決して珍しいものではありません。
住宅ローンを組んだときには「この家にずっと住む」と考えていても、数年後には、
- 転勤になった
- 子どもが増えた
- 子どもが独立した
- 親との同居が必要になった
- 離婚などで家族構成が変わった
- 収入や支出が変わった
- 今の住宅が生活スタイルに合わなくなった
など、ライフプランが変わることがあります。
今は「一度家を買ったら、一生その家に住み続ける」という時代だけではありません。
住宅ローンが残っているからといって、住み替えを諦める必要はありません
結論:住宅ローンが残っていても売却できます
はい、住宅ローンが残っている状態でも、住宅を売却することは可能です。
一般的には、家を売却して得たお金などで住宅ローンを返済し、物件に設定されている抵当権を抹消して買主様へ引き渡します。
例えば、
住宅ローン残高2,500万円
→ 住宅が3,000万円で売れた
という場合であれば、売却代金からローンを返済することで、売却を進めることができます。
一方で、
住宅ローン残高2,500万円
→ 住宅が2,200万円で売れた
という場合もあります。
この場合でも、売却できないという意味ではありません。
不足する300万円を自己資金で補うのか、金融機関と別の返済方法について相談するのかなど、状況に応じた対応を検討することになります。
そのため、
「住宅ローン残高より査定額が低い=売れない」
と決めつける必要はありません。
ただし、残った住宅ローンが自動的になくなるわけではありませんので気を付ける必要があります。
まず確認したいのは「家がいくらで売れるのか」
住宅ローンが残っている場合、最初に確認したいのが、
「現在の家がいくらくらいで売れるのか」
です。
住宅ローンの残高だけを見ていると、
「あと2,800万円もローンが残っている……」
と不安になってしまいます。
しかし、例えば現在の住宅が3,200万円で売れるのであれば、状況は大きく変わります。
反対に、住宅ローン残高が2,800万円なのに、売却価格が2,300万円程度の場合は、500万円の不足が発生します。
だからこそ、「ローン残高」と「現在の不動産価格」を一緒に確認すること
が大切です。
まず確認したいのは「家がいくらで売れるのか」
住宅ローンが残っている場合でも、いくつかの方法があります。
| 売却方法 | メリット | デメリット |
|---|---|---|
| 仲介で一般のお客様へ売却 | 市場価格に近い価格で売却できる可能性がある | 売却まで時間がかかる場合がある |
| 不動産会社へ直接買取 | 売却までのスケジュールを立てやすく、早期売却にも対応しやすい | 一般売却より価格が低くなる場合がある |
| 住み替えを前提に売却 | 次の住宅まで含めて資金計画を立てられる | 売却と購入のタイミング調整が必要 |
| 金融機関へ相談しながら売却 | 売却価格がローン残高を下回る場合にも選択肢を検討できる | 金融機関との個別協議が必要 |
「とにかく高く売りたい」のか、
「多少価格が下がっても早く売りたい」のか、
「次の家へスムーズに住み替えたい」のか。
目的によって、適した方法は変わります。
住宅ローンより安く売ることはできる?
ここは非常に重要なポイントです。
例えば、
住宅ローン残高:3,000万円
売却価格:2,700万円
だった場合、売却価格だけではローンを完済できません。
この場合、
「300万円足りないから絶対に売れない」
とは限りません。
自己資金で不足分を補う方法や、金融機関と今後の返済について相談する方法などがあります。
特に、現在の収入や今後の生活費、次の住まいなどによって適切な方法は変わります。
そのため、「売れるか・売れないか」だけではなく、「売った後に生活がどうなるか」まで考えることが大切です。
オーバーローンになっている場合は早めの相談がおすすめです
「毎月の住宅ローンが苦しくなってきたけれど、家を売るのも怖い。」
この状態で何もせず返済を続けると、家計への負担がさらに大きくなる場合があります。
特に、
- 収入が減った
- 転職した
- 離婚した
- 子どもの教育費が増えた
- 車のローンなど他の支出が増えた
- 転勤で二重生活になった
など、住宅以外の支出も変化している場合は注意が必要です。
せっかく購入した大切な家でも、住宅ローンが家計を圧迫し、生活そのものが苦しくなってしまっては本末転倒です。
売却だけを勧めるのではなく、
「今の家に住み続ける」
「売却して賃貸へ移る」
「売却して別の家へ住み替える」
など、今後の生活も含めて検討することをおすすめします。
当社なら「直接買取」という選択肢もあります
当社がお客様のご自宅を直接購入する場合、仲介手数料はかかりません。
これは当社が、
お客様の家を直接購入
↓
必要なリフォームを実施
↓
新しい購入者様へ販売
という形で取引できるためです。
仲介会社を介して売却する場合と比較して、売却にかかる費用を抑えられる可能性があります。
また、
「次に購入する家も探したい」
という場合には、住み替え先の物件についてもご相談いただけますし、当社が売主として販売している物件の中にご要望に合う物件があれば仲介手数料分の費用を抑えて次の家を購入することもできます。
売却だけではなく、その後の「売る→次の家を購入する」まで含めて資金計画を考えられることが、当社の直接買取の特徴です。
住み替え先の住宅ローンはどうなる?
「今の家のローンが残っているのに、新しい家の住宅ローンを組めるの?」
というご質問もよくあります。
基本的に、住宅ローンは複数の住宅について自由に組めるものではありません。
ただし、
現在の住宅を売却することが明確で、その売却と新しい住宅の購入を適切に組み合わせる
ことで、新しい住宅のローンについて金融機関に相談できる場合があります。
金融機関によって判断が異なるため、
「住宅ローンが残っているから、新しい家は絶対に買えない」
と考えるのではなく、早めに金融機関へ相談することが大切です。
当社でも、各金融機関の相談先と連携しながら、売却・住み替えについて一緒に整理することができます。
FP資格を持つスタッフや金融機関との連携も強みです
住宅の売却は、不動産価格だけを考えればいいわけではありません。
特に住宅ローンが残っている場合、
「いくらで売れるか」
「ローンはいくら残っているか」
「売った後の生活費はどうなるか」
「次の住宅を購入できるか」
まで考える必要があります。
当社にはFP資格を持つスタッフがおり、住宅購入・売却だけでなく、今後の生活を含めた資金計画についても一緒に考えることができます。
また、各金融機関にも相談先があるため、住宅ローンについて確認しながら売却方法を検討できます。
不動産業50年以上の経験を活かし、
- 仲介で売却する
- 当社が直接買い取る
- 住み替え先を探す
- 売却と購入のタイミングを調整する
- 金融機関へ相談する
など、状況に応じた方法をご提案します。
「住宅ローンが残っているから売れない」と諦める前にご相談ください
住宅ローンが残っている家でも、売却することはできます。
大切なのは、
「ローン残高はいくらなのか」
「家はいくらで売れそうなのか」
「売却後の生活をどうしたいのか」
を一つずつ整理することです。
「返済が少し苦しくなってきた」
「転勤で住み替えたい」
「子どもが増えて今の家が手狭になった」
「離婚したので家をどうするか悩んでいる」
など、理由は人それぞれです。
まだ売却すると決めていなくても問題ありません。
まずは現在の住宅ローン残高と不動産の価値を確認し、これからの生活にどのような選択肢があるのかを一緒に考えてみませんか?
当社では査定・ご相談を無料で承っております。
直接買取の場合は仲介手数料もかかりません。
大切なご自宅だからこそ、無理に結論を急がず、現在の状況に合った方法を一緒に考えていきます。
よくある質問
Q. 離婚したので家を売りたいのですが、共有名義です。
A. 共有名義の場合は、売却の進め方に注意が必要です。
誰がどの割合を所有しているのか、住宅ローンの名義はどうなっているのかなどを確認する必要があります。
離婚に伴う売却の場合は、売却価格だけでなく、ローンや財産分与なども関係するため、司法書士や金融機関などとも連携しながら進めることをおすすめします。
Q. 住宅ローンが残っているのに、次の家のローンを組めますか?
A. ケースによっては可能です。
現在の家を売却することが明確である場合など、金融機関によって個別に判断されることがあります。
現在の住宅ローン残高、現在の住宅の売却価格、年収、次に購入する住宅の価格などによっても変わります。
まずは現在のローン状況を確認してみましょう。
Q. 家を売っても住宅ローンが残ってしまいます。
A. まず金融機関へ相談することが重要です。
例えば、住宅ローン残高2,500万円に対して、売却価格が2,200万円だった場合、300万円の不足が発生します。
自己資金で補う方法のほか、金融機関との協議によって、残ったローンについて分割返済などの方法を検討できる場合があります。
ただし、これは金融機関との個別の協議・審査によって決まります。
「残ったローンをどうするか」まで含めて、売却前に確認しておくことをおすすめします。
Q. 住宅ローンの返済がすでに苦しくなっています。まだ売るか決めていません。
A. 売ると決めていなくてもご相談いただけます。
「今の家を売ったらいくらになるのか」
「ローンを返済したらいくら残るのか」
「このまま住み続けた方がいいのか」
を知るだけでも、今後の選択肢が見えてきます。
売却を急ぐのではなく、まず現在の状況を整理することから始めましょう。

まずはお気軽にご相談ください!
TEL:022-796-1106 / FAX:022-796-1107
[営業時間] 10:00-19:00(定休:水曜日)


